음주운전 사고부담금, 자동차보험에서 얼마 내나
음주운전 사고를 내면 보험사가 피해자에게 준 보험금 중 상당 부분을 운전자가 그대로 물어내야 합니다. 의무보험(대인Ⅰ·대물 2,000만 원 이하) 부분은 지급한 보험금 전액이고, 임의보험 부분은 약관에 따라 대인Ⅱ 1사고당 1억 원, 대물 초과분 1사고당 5,000만 원입니다.
2026년 11월 18일 기준으로 자동차손해배상 보장법 조문, 국토교통부 보도자료, 손해보험협회 자동차보험 표준약관, 금융위원회 보도자료를 확인해 정리했습니다. 금액을 먼저 보고, 구조와 할증은 그다음에 설명할게요.
| 구분 | 운전자 부담(사고부담금) | 근거 |
|---|---|---|
| 대인Ⅰ(의무) | 지급보험금 전액. 피해자 1명당 의무보험 한도(사망 최대 1억 5천만 원, 부상 최대 3천만 원)까지 | 자동차손해배상 보장법 제29조 개정, 2022년 7월 28일 시행 |
| 대물(의무, 2,000만 원 이하) | 지급보험금 전액, 사고 1건당 최대 2,000만 원 | 같은 개정 |
| 대인Ⅱ(임의) | 1사고당 1억 원 | 표준약관 제11조(2020년 도입) |
| 대물(임의, 의무 금액 초과분) | 1사고당 5,000만 원 | 표준약관 제11조(2020년 도입) |
표 기준 시점은 2026년 11월 18일입니다. 표의 대인Ⅰ·대물 의무분은 법 조문과 국토교통부 보도자료로, 대인Ⅱ·대물 초과분은 약관 조문으로 확인했습니다.
1. 대인Ⅰ·대물 의무분, 보험금 전액
2022년 7월 28일부터 음주, 마약·약물, 무면허, 뺑소니 사고에서 의무보험 한도 안에서 지급된 보험금 전액을 운전자가 사고부담금으로 냅니다. 국토교통부 보도자료(2022년 7월 25일 조간 보도)는 의무보험 한도를 대인Ⅰ 피해자 1명당 1억 5천만 원(사망)·3천만 원(부상), 대물 사고 1건당 2천만 원으로 적었습니다.
바뀌기 전에는 정액이었습니다. 같은 보도자료에 따르면 음주·마약 사고는 대인 1건당 1천만 원에 대물 500만 원, 무면허·뺑소니는 대인 300만 원에 대물 100만 원이었습니다.
대인은 부과 방식도 달라졌습니다. 사망·부상자 수와 상관없이 사고 1건당 걷던 것을 피해자 수별로 걷는 방식으로 바꿨거든요.
적용 시점은 두 자료의 설명이 다릅니다. 자동차손해배상 보장법 부칙(2021년 7월 27일 개정)은 시행 이후 발생한 사고부터 적용한다고 정했고, 국토교통부 보도자료는 7월 28일 이후 보험에 가입한 사람부터라고 설명합니다. 2022년 7~8월 무렵 사고라면 어느 기준인지 보험사에 확인하세요.
대인Ⅰ 1억 5천만 원은 상한이어서, 실제 부담액은 피해자에게 지급된 보험금에 따라 달라집니다. 또 2024년 2월 20일 개정으로, 사고 뒤 경찰의 음주 호흡조사에 응하지 않은 경우도 음주 사고와 같이 구상 대상에 들어갔습니다.
2. 대인Ⅱ·대물 초과분, 약관이 정한 금액
의무보험을 넘는 임의보험 부분은 법이 아니라 약관이 정합니다. 손해보험협회 자동차보험 표준약관 제11조는 대인Ⅱ를 1사고당 1억 원, 의무 가입금액을 초과한 대물 손해를 1사고당 5,000만 원으로 정합니다.
임의보험 사고부담금이 생긴 건 2020년입니다. 금융위원회 2020년 3월 19일 보도자료는 무면허와 달리 음주·뺑소니에는 임의보험 면책 규정이 없다며, 상한(대인 1억 원, 대물 5천만 원)을 둔 면책을 도입하겠다고 밝혔습니다. 약관 개정 시행일은 1차 출처로 확인하지 못했습니다.
손해보험협회 포털의 제11조 연혁을 보면 2020년 10월 16일, 2021년 7월 1일, 2022년 1월 1일 개정판 모두 이 두 금액이 같습니다. 2022년 1월 1일 판에서 마약·약물운전이 추가됐고, 그 뒤로는 이 조항의 개정 이력이 없습니다(2026년 11월 18일 확인).
이 부분은 이렇게 읽으면 됩니다. 대인Ⅱ와 대물배상 한도를 높게 가입해 두었어도 음주 사고에서는 그 한도 전체가 보험사의 지급 몫이 되지 않는다는 뜻입니다. 운전자가 1억 원 또는 5,000만 원까지는 다시 내야 하니까요.
약관에는 마약·약물운전은 대인Ⅱ와 의무 초과 대물에만 적용한다는 괄호가 있습니다. 마약·약물운전의 의무보험 부분은 자동차손해배상 보장법 제29조가 약물 운전 사고를 구상 대상으로 정하고 있어서, 법에 따라 지급보험금 전액이 됩니다.
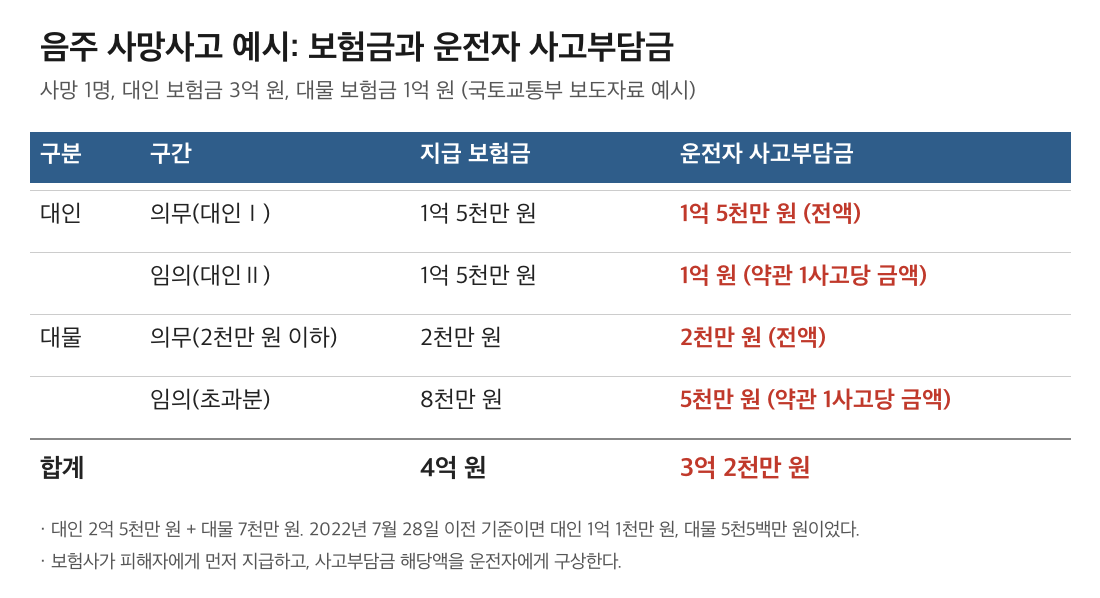
국토교통부 보도자료의 예시로 보면 이렇습니다. 음주 사고로 1명이 숨지고 대인 보험금 3억 원, 대물 보험금 1억 원이 나갔다면 운전자 부담은 대인 2억 5천만 원(의무 1억 5천만 원, 임의 1억 원), 대물 7천만 원(의무 2천만 원, 임의 5천만 원)입니다.
3. 보험사가 먼저 주고 받아내는 구조
피해자는 보상을 먼저 받습니다. 국토교통부 보도자료는 피해자 보험금 지급은 기존과 같이 보험회사가 일괄 처리하고, 사고부담금에 해당하는 금액은 보험사가 운전자(피보험자)에게 구상한다고 설명합니다.
약관은 피보험자가 지체 없이 사고부담금을 보험사에 내도록 합니다. 경제적 사유 등으로 못 내면 보험사가 사고부담금을 포함한 손해배상금을 피해자에게 먼저 주고, 나중에 운전자에게 청구할 수 있습니다.
이건 좀 무겁네요. 보험사가 먼저 줬다고 해서 면제가 아니라 빚이 보험사로 옮겨 가는 구조거든요.
적용 대상은 본인뿐이 아닙니다. 약관은 기명피보험자의 명시적·묵시적 승인을 받은 운전자가 낸 사고도 포함합니다. 차를 빌려준 사람도 이 구조에서 자유롭지 않을 수 있어서, 대인 한도 같은 기본 구조는 대인배상1·2 차이와 한도 글을 먼저 보시면 이해가 빠릅니다.
4. 보험료 할증은 따로 붙는다
사고부담금은 이미 쓴 보험금을 돌려주는 돈이고, 할증은 다음 해 보험료가 오르는 문제입니다. 둘은 별개라서 사고부담금을 냈다고 할증이 사라지지 않습니다.
금융위원회는 2025년 2월 26일 보도자료에서 마약·약물 운전에도 음주운전 등과 같은 20% 할증 기준을 새로 마련한다고 밝혔습니다. 같은 자료는 마약·약물, 무면허, 뺑소니 차량의 동승자 보상금도 음주 차량 동승자처럼 40% 감액한다고 적었고요.
다만 음주 횟수별 할증률과 사고 자체로 붙는 할증 폭, 그리고 시행 시점은 열어 본 공식 자료에서 확인하지 못했습니다. 숫자가 필요하면 보험개발원 공시나 가입한 보험사 공시를 직접 보셔야 합니다.
참고로 렌트비 같은 사고 후속 비용은 이 사고부담금과 별도로 따져야 합니다. 대차료 기준은 자동차보험 렌트비 대차료 인정 기준과 기간 글에서 정리했습니다.
5. 사고 후 확인 체크리스트
- 사고 날짜와 보험 가입·갱신 날짜가 2022년 7월 28일 이후인지 본다. 그 무렵 사고면 적용 기준을 보험사에 확인한다
- 의무보험 부분(대인Ⅰ·대물 2,000만 원 이하)은 지급보험금 전액이 사고부담금이다
- 임의보험 부분은 대인Ⅱ 1사고당 1억 원, 대물 초과분 1사고당 5,000만 원이다
- 보험사가 피해자에게 먼저 지급하고 운전자에게 청구한다. 못 내도 빚은 남는다
- 할증은 별개다. 정확한 요율은 가입 보험사 공시로 확인한다
- 금액과 약관 조항은 바뀔 수 있다. 확정되면 이 글을 갱신한다
이 글은 상품 가입을 권하는 글이 아니고, 개인별 법률·세금 판단을 대신하지도 않습니다. 실제 사고 처리는 가입한 보험사와 전문가에게 확인하세요.