자기신체사고 무보험차상해 차이
두 담보의 가장 큰 차이는 어떤 차 때문에 다쳤는가입니다. 내 차(피보험자동차)를 소유·사용·관리하는 동안 생긴 사고는 자기신체사고, 내 차가 아닌 무보험 차량이나 가해 차를 못 찾은 뺑소니 사고는 무보험자동차에 의한 상해가 맡습니다. 근거는 보험업감독업무시행세칙 별표 15의 자동차보험 표준약관(2026년 9월 10일 시행본)이고, 2026년 11월 11일에 원문으로 확인했습니다.
다만 표준약관은 피보험자 범위와 보험금 계산의 구체적인 내용을 개별 보험사 약관에 넘겨 두었습니다. 그래서 "우리 가족이 포함되나요", "얼마까지 나오나요"는 이 글만으로 답이 나오지 않고요. 어디까지 확인된 내용이고 어디부터 약관을 봐야 하는지 구분해서 쓸게요.
한눈에 보는 비교표
표는 2026년 11월 11일 기준 표준약관 조문을 옮긴 것입니다.
| 구분 | 자기신체사고 | 무보험자동차에 의한 상해 |
|---|---|---|
| 표준약관 조문 | 제12조~제16조 | 제17조~제20조 |
| 보상 대상 사고 | 피보험자가 피보험자동차를 소유·사용·관리하는 동안 생긴 자동차 사고 | 피보험자동차가 아닌 무보험자동차가 피보험자를 죽게 하거나 다치게 한 사고 |
| 전제 조건 | 자동차 사고로 죽거나 다칠 것 | 법률상 손해배상책임을 지는 배상의무자가 있을 것 |
| 피보험자 범위 | 표준약관에 목록 없음, 보험사 약관 확인 | 표준약관에 목록 없음, 보험사 약관 확인 |
| 지급 방식 | 구체적 계산은 보험사 약관(제15조·제16조) | 별표 1 「대인배상, 무보험자동차에 의한 상해 지급 기준」, 피보험자 과실비율만큼 상계 |
| 가해 차를 못 찾은 뺑소니 | 해당 없음 | 무보험자동차에 포함(제1조 제5호 라목, 개인형 이동장치는 제외) |
표에서 눈여겨볼 곳은 맨 아랫줄입니다. 뺑소니는 무보험자동차에 의한 상해 쪽에서만 다룹니다.
1. 자기신체사고, 내 차와 얽힌 사고
피보험자가 피보험자동차를 소유·사용·관리하는 동안 생긴 자동차 사고로 죽거나 다쳤을 때 그 손해를 보상합니다(제12조). 상대 차가 있든 없든 내 차에 든 보험에서 받는 담보예요.
다만 "자동차의 사고"가 구체적으로 어디까지인지, 보험금 종류와 한도, 지급 계산식은 표준약관에 적혀 있지 않습니다. 제12조·제15조·제16조 모두 개별 보험사 약관에 맡겨 놓았거든요. 가입 증권의 가입금액과 약관의 지급 기준을 같이 봐야 합니다.
손해보험협회 상품설명서 표준안의 예시는 사망·후유장해 최고 1억원, 부상 최고 1천5백만원(부상급별 차등지급)으로 적어 두었지만, 어디까지나 예시입니다.
참고로 보험사가 제3자에게 청구할 권리를 가져가는 대위도 자기신체사고에서는 원칙적으로 생기지 않습니다(제34조 ②항 1호). 별표 1 기준으로 지급하는 경우만 예외입니다.
2. 무보험자동차에 의한 상해, 남의 차가 원인일 때
제1조 제5호는 무보험자동차를 "피보험자동차가 아니면서 피보험자를 죽게 하거나 다치게 한 자동차"로 정의합니다. 상대 차가 대인배상Ⅱ나 공제에 가입하지 않았거나, 가입했어도 그 계약에서 보상하지 않는 경우가 들어갑니다. 상대 보험의 한도가 이 약관보다 낮은 경우도 해당 조건이 붙어 포함됩니다.
다만 피보험자가 소유한 자동차는 처음부터 무보험자동차에서 빠집니다.
가해 차가 명확히 밝혀지지 않은 경우도 포함됩니다(라목). 뺑소니로 다쳤을 때 이 담보를 보는 이유예요. 단, 이때 「도로교통법」상 개인형 이동장치는 제외됩니다.
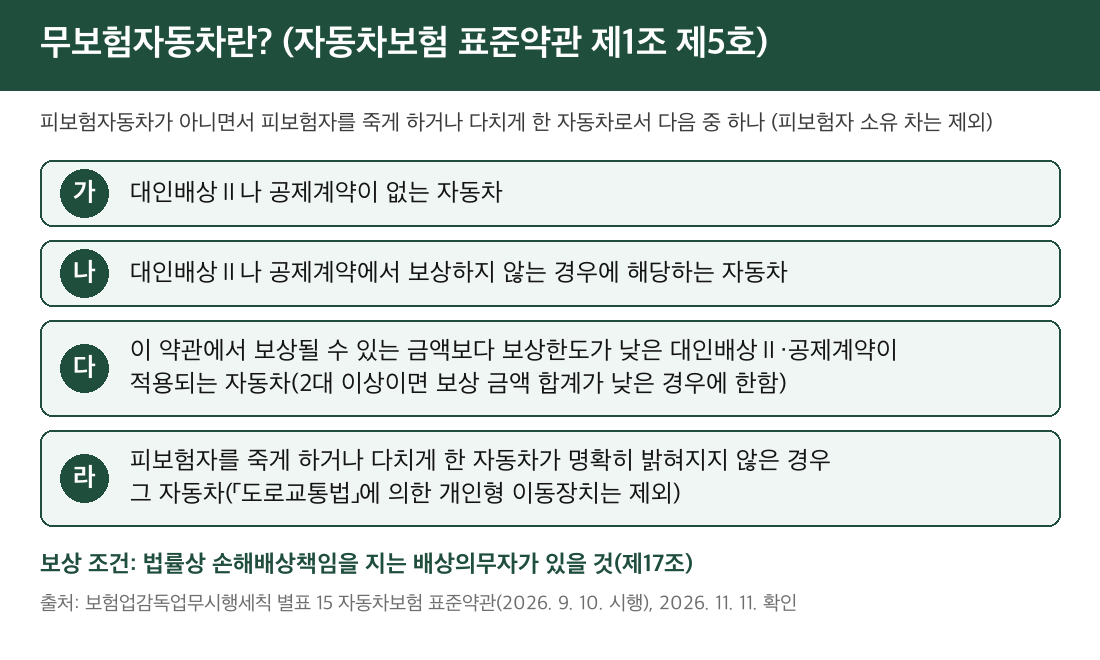
제약도 분명합니다. 이 담보는 배상의무자가 있어야 보상합니다(제17조).
또 배상의무자가 피보험자의 부모·배우자·자녀이거나 사용자 또는 사용자 업무에 종사하는 피용자라면 원칙적으로 보상하지 않습니다(제19조 제10호). 이들이 무보험자동차를 운전하지 않았고 다른 배상의무자가 있으면 예외입니다.
지급 기준은 표준약관 별표 1입니다. 제목이 「대인배상, 무보험자동차에 의한 상해 지급 기준」이라 대인배상과 같은 표로 사망·부상·후유장애 보험금을 계산하고, 보험가입금액 한도 안에서 지급합니다.
과실상계는 피보험자 본인의 과실비율만큼 이뤄집니다. 개인형 이동장치로 인한 손해는 자동차손해배상보장법 시행령 제3조 금액이 한도예요(제20조).
흔히 말하는 1인당 2억 원 한도는 표준약관 본문에 숫자로 나오지 않습니다. 손해보험협회 상품설명서 표준안의 예시에 "최고한도 2억원"이 적혀 있을 뿐이라, 실제 한도는 증권으로 확인하세요. 대인배상 쪽 구조가 궁금한 분들은 대인배상1 대인배상2 차이와 한도를 먼저 보시면 이해가 빠릅니다.
3. 보상하지 않는 손해 비교
두 담보 모두 고의, 전쟁·내란, 천재지변, 핵연료물질 영향은 보상하지 않습니다. 시험용·경기용·연습용으로 쓰다 생긴 손해와 영리 목적으로 대가를 받고 반복 사용하거나 빌려준 경우도 같습니다. 운전면허 도로주행시험용은 보상하고, 30일을 넘는 임대차의 임차인 전속 사용이나 출퇴근 때 승용차 함께타기는 예외로 보상하는 점도 같고요.
| 면책 사유 | 자기신체사고(제14조) | 무보험자동차에 의한 상해(제19조) |
|---|---|---|
| 피보험자가 고의로 본인을 다치게 함 | 그 피보험자 몫만 제외 | 그 피보험자 몫만 제외 |
| 보험금 받을 자의 고의 | 그 사람 몫만 제외 | 그 사람 몫만 제외 |
| 보험계약자의 고의 | 조문에 따로 없음 | 보상하지 않음 |
| 피보험자동차가 아닌 차를 영리 목적으로 운전 | 조문에 따로 없음 | 보상하지 않음 |
| 배상의무자가 부모·배우자·자녀 등 | 해당 없음 | 원칙적으로 보상하지 않음 |
자기신체사고에서는 보험계약자의 고의가 별도 항목으로 보이지 않고, 무보험자동차 쪽에만 있습니다. 두 조문이 다른 곳은 이 정도예요.
음주·무면허는 두 담보의 면책 목록(제14조·제19조)에 들어 있지 않습니다. 표준약관의 음주·무면허 사고부담금(제11조)은 대인배상Ⅰ·Ⅱ와 대물배상에 붙는 규정이고요. 보험사 약관이나 특약에서 따로 정했는지는 확인하지 못했습니다.
4. 자동차상해 특약과 중복 보상
자동차상해 특약은 표준약관 본문에 이름이 나오지 않습니다. 표준약관은 보험이 특별약관으로 구성된다고만 밝힙니다(제2조 ①항). 자기신체사고를 대신하는 선택 상품이 있는지, 보장 범위가 어떻게 다른지는 가입하려는 보험사의 특약 목록과 약관에서 확인해야 합니다.
두 담보 모두 제33조(보험금의 분담) 대상입니다. 보상이 겹치는 다른 보험계약(공제 포함)이 있고 각 계약의 보상책임액 합계가 손해액보다 많으면, 손해액을 각 계약의 보상책임액 비율로 나눠 지급합니다. 손해보험협회 상품설명서 표준안도 무보험차상해를 실제 손해만 보상하는 실손 담보로 분류하고, 여러 개 들어도 손해액을 넘겨 받지 못한다고 안내해요.
자차 담보 쪽 비용 구조가 궁금하다면 자동차보험 자차 자기부담금 계산법도 같이 보세요. 상해 담보와 차량 수리 담보는 서로 다른 칸이거든요.
5. 상황별로 어느 담보를 보나
고르는 기준은 사고 상황입니다. 상품을 권하는 글이 아니라, 어느 담보가 열리는지 판단하는 순서예요.
- 내 차를 타고 가다 단독으로 다쳤다 → 자기신체사고 쪽 증권부터 봅니다
- 상대 차가 보험에 안 들었거나 보험사가 면책했다 → 무보험자동차에 의한 상해를 같이 봅니다
- 가해 차량을 못 찾은 뺑소니 → 무보험자동차에 의한 상해(제1조 제5호 라목)
- 가해자가 가족(부모·배우자·자녀)이다 → 무보험자동차 쪽은 제한(제19조 제10호), 자기신체사고 가능 여부는 보험사 약관
가입 전에는 상품설명서와 약관에서, 가입 뒤에는 증권에서 두 가지를 확인하세요. 두 담보가 각각 들어 있는지, 피보험자 범위에 가족이나 동승자가 포함되는지입니다.
정리하면 이렇습니다. 2026년 11월 11일 기준 표준약관에서 확정되는 것은 보상 대상 사고와 보상하지 않는 손해의 큰 틀이고, 피보험자 범위와 지급 금액은 보험사 약관 몫입니다. 약관이 개정되면 확인해서 이 글을 갱신하겠습니다.