가족한정 특약 가족 범위, 형제자매는 제외
가족한정 특약에서 말하는 가족은 부모, 배우자, 자녀, 사위, 며느리까지이고, 형제자매는 들어가지 않습니다. 동생이나 형이 잠깐 운전하다 사고를 내면 약관상 대인배상Ⅰ 말고는 보험금이 나오지 않습니다.
2026년 11월 23일 기준으로 삼성화재 개인용자동차보험 약관(2025년 11월 16일 개정) 조문, 손해보험협회 공시실·소비자포털 안내, 대법원 판결 원문을 확인했습니다. 약관 문구는 보험사마다 조금씩 달라서 가입한 상품의 약관이 최종 기준입니다.
아래 표부터 보세요.
| 특약 | 운전할 수 있는 사람 | 형제자매 | 범위 밖 운전자 사고 |
|---|---|---|---|
| 부부운전자 한정 | 기명피보험자와 배우자 | 불가 | 대인배상Ⅰ 외 보상 제외 |
| 가족운전자 한정 | 기명피보험자와 가족(부모·배우자·자녀·사위·며느리 등) | 불가 | 대인배상Ⅰ 외 보상 제외 |
| 가족 및 형제·자매 한정 | 위 가족과 형제·자매 | 가능 | 대인배상Ⅰ 외 보상 제외 |
삼성화재 약관은 세 특약 모두 범위 밖 운전자 사고에 보험금을 지급하지 않는다고 적고, 대인배상Ⅰ만은 특약과 관계없이 보통약관에 따라 보상한다고 따로 밝혀 둡니다. 보험료는 범위가 좁을수록 낮아지고요(손해보험협회 안내, 2026년 11월 확인).
1. 가족운전자 한정 특약, 가족은 누구까지
이 특약은 운전자를 기명피보험자(보험증권에 이름이 적힌 계약 중심 사람)와 그 가족으로 묶습니다. 손해보험협회 공시실의 특별약관 조회(메리츠화재 기준)에는 판매 시작이 1995년 8월로 나옵니다.
가족의 범위는 약관에 열거돼 있습니다. 삼성화재 약관 조문을 옮기면 아래와 같아요.
- 기명피보험자의 부모, 양부모, 계부모(부모·양부모와 사실혼 관계인 사람은 제외)
- 기명피보험자의 법률상 배우자의 부모, 양부모, 계부모
- 기명피보험자의 법률상 배우자 또는 사실혼 관계의 배우자
- 자녀(법률혼·사실혼에서 낳은 자녀, 양자·양녀, 계자녀. 사실혼 배우자가 다른 사람과 낳은 자녀는 제외)
- 며느리·사위, 계자녀의 배우자(자녀와 사실혼 관계인 사람은 제외)
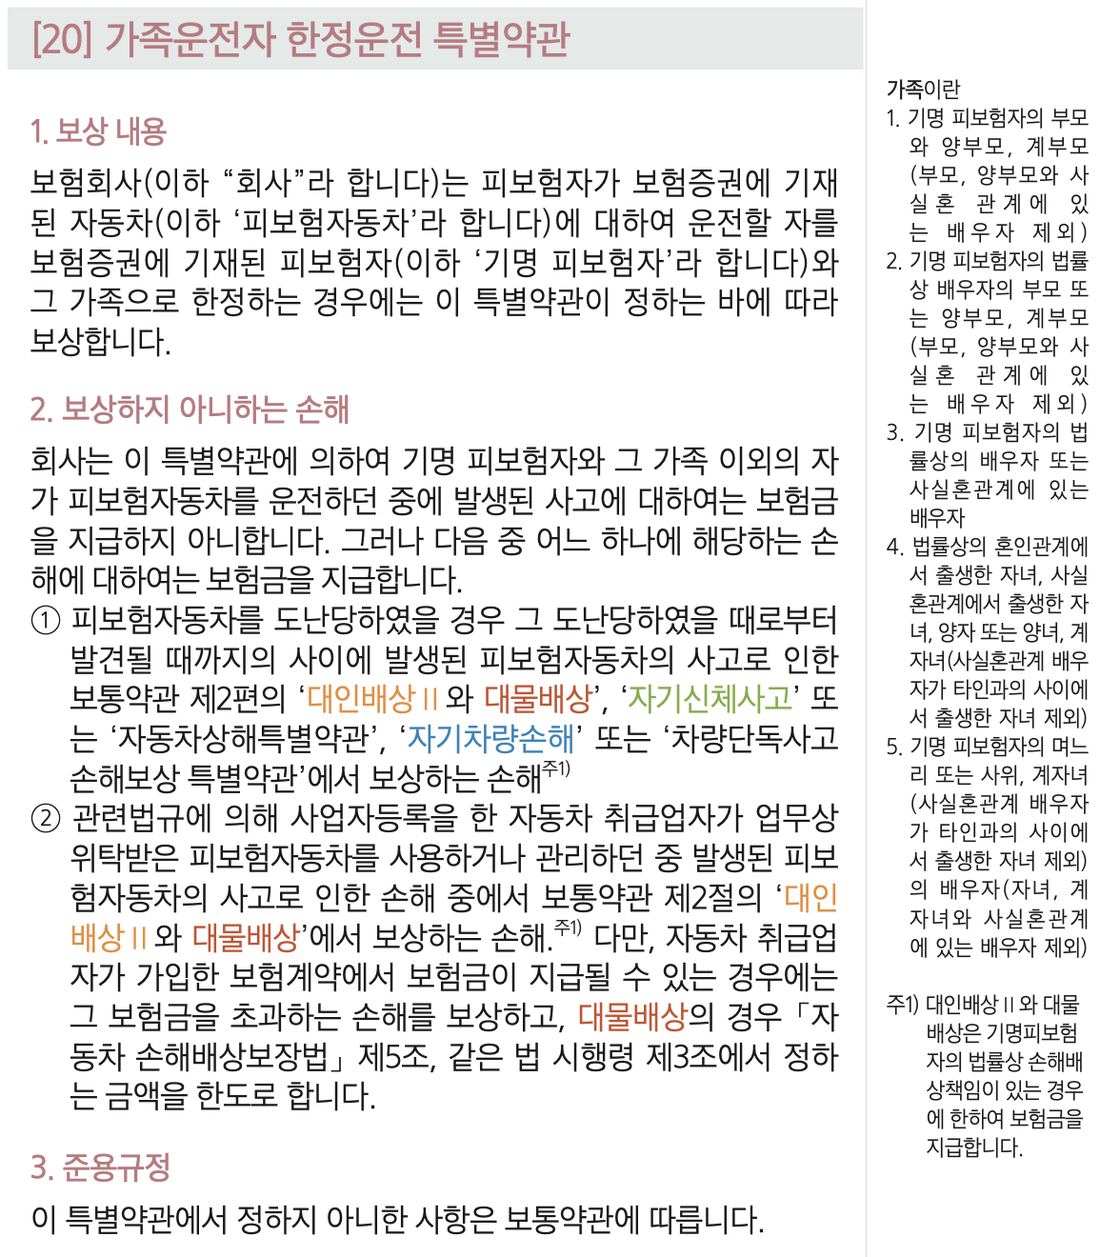
기준은 증권에 이름이 오른 기명피보험자입니다. 기명피보험자가 남편이면 아내의 부모는 들어가지만, 사실혼 배우자의 부모는 목록에 없어요. 배우자 자체는 사실혼도 포함됩니다.
장점은 범위가 넓어서 가족이 번갈아 운전해도 걱정이 적다는 점입니다. 단점은 열거된 사람만 인정된다는 점이에요. 가까운 사이여도 목록에 없으면 범위 밖입니다.
손해보험협회 자동차보험 종합포털의 개인용 표준약관에는 이 특별약관 조문이 실려 있지 않습니다. 위 목록은 삼성화재 약관 기준이고, 다른 보험사 문구는 이 글에서 대조하지 못했어요. 가입한 상품의 약관을 직접 확인해야 하는 이유입니다.
2. 형제자매와 사위·며느리의 함정
형제자매는 가까운 가족이지만 이 특약의 가족 목록에는 없습니다. 명절에 동생이 대신 운전하다 사고를 내면 범위 밖 운전이 되는 거예요.
배우자의 형제자매(처남, 처제, 시동생 등)도 목록에 없으니 범위 밖입니다.
사위·며느리는 법률상 혼인 관계여야 한다는 대법원 판결이 있습니다(2014년 9월 4일 선고 2013다66966). 판결은 약관이 배우자·자녀에는 사실혼을 포함한다고 적으면서 사위·며느리에는 그런 규정을 두지 않은 점을 근거로 들었어요. 지금 삼성화재 약관은 아예 자녀와 사실혼 관계인 배우자를 제외한다고 적어 두었습니다.
형제자매가 운전할 일이 있다면 「가족 및 형제·자매 운전자 한정운전 특별약관」이라는 넓은 범위의 특약이 따로 있습니다. 다만 보험료는 가족한정보다 올라가고(손해보험협회 안내), 판매 여부와 이름은 보험사마다 다릅니다.
3. 부부한정과의 차이
부부운전자 한정은 운전자를 기명피보험자와 배우자 둘로 좁힙니다. 손해보험협회 공시실(메리츠화재 기준)에는 판매 시작이 2003년으로 나오고요. 삼성화재 약관은 배우자를 법률상 배우자 또는 사실혼 관계의 배우자로 정의합니다.
보험료는 부부한정이 가장 낮은 쪽에 속합니다. 손해보험협회는 보험료가 싼 순서를 모든운전자 > 가족운전자와 형제·자매 > 가족운전자 > 부부운전자 > 기명피보험자 1인 순으로 안내해요. 실제 금액은 보험사와 가입 조건마다 다르고, 이 글에서는 확인하지 못했습니다.
제약은 분명합니다. 자녀가 성인이 돼 차를 몰거나 부모님이 운전할 일이 생기면 부부한정으로는 범위 밖이 됩니다. 가족 구성원이 운전하는지가 부부한정과 가족한정을 가르는 기준이에요.
4. 범위 밖 사람이 운전하다 사고가 나면
삼성화재 약관은 기명피보험자와 가족 이외의 사람이 운전하다 낸 사고에 보험금을 지급하지 않는다고 적습니다. 예외는 차를 도난당한 동안의 사고, 정비업체 같은 자동차 취급업자가 맡아 관리하던 중의 사고 두 가지뿐이에요. 그리고 대인배상Ⅰ은 특약과 관계없이 보통약관에 따라 보상한다고 따로 밝힙니다.
그래서 범위 밖 운전 사고에서는 대인배상Ⅱ, 대물배상, 자기신체사고, 자기차량손해에서 보험금이 나오지 않습니다. 내 차 수리비를 자차로 처리할 수 없다는 뜻이에요. 의무보험인 대물배상 2천만원 부분이 실제로 어떻게 처리되는지는 이 글에서 확인하지 못했습니다.
피해자는 대인배상Ⅰ 한도 안에서 보상을 받을 수 있지만, 한도를 넘는 손해나 상대 차 수리비는 운전자와 차 주인이 부담할 가능성이 큽니다. 대물배상 한도를 어떻게 잡는지는 대물배상 한도 정하는 기준, 자차 처리 비용은 자차 자기부담금 계산에서 볼 수 있어요.
대법원은 가족한정 특약이 보험사의 설명 의무 대상이라고 보면서도, 사실혼 사위·며느리까지 제외한다는 점은 특별한 사정이 없으면 설명할 의무가 없다고 판단했습니다. 약관에 없는 가족은 원칙적으로 보상 대상에서 제외되는 셈이에요.
5. 임시운전자 특약, 약관 확인이 먼저
범위 밖 사람이 잠깐 운전해야 할 때는 임시운전자 특약이 있습니다. 손해보험협회 공시실(메리츠화재 기준)에는 임시운전자 지정일 확대 특별약관(2016년 7월 판매 시작)과 임시운전자 실시간 확대 특별약관(2025년 1월 23일 판매 시작)이 올라 있어요.
손해보험협회 안내에 따르면 이름은 보험사마다 다르고, 보장 기간과 보험료도 다릅니다. 기명피보험자의 배우자·부모·자녀 등은 임시운전자에서 제외된다는 설명도 있습니다.
협회 소비자포털은 특약 가입 당일 24시까지는 보장이 안 되니 하루 전에 가입하라고 안내합니다. 반면 실시간 확대 특약은 보험료를 낸 시점부터 적용된다고 공시돼 있어, 어느 쪽인지 상품마다 확인해야 해요.
이 글에서는 가입 방법, 시간 단위 적용 조건, 보험료를 확인하지 못했습니다. 보험사 약관과 콜센터 확인으로 넘기는 부분이에요.
6. 가입 전 체크리스트
- 보험증권에서 운전자 범위가 부부·가족·가족+형제자매 중 어느 것인지 본다.
- 가족 중 형제자매, 처남·시동생, 자녀의 사실혼 배우자가 운전할 가능성이 있는지 따져 본다.
- 범위 밖 운전자가 생기면 보험사에 약관의 가족 정의를 문의한다.
- 잠깐 운전할 사람이 정해진 날이 있으면 임시운전자 특약 판매 여부를 하루 전에 확인한다.
- 한정 범위를 바꿀 때는 효력 시작 시점을 서면이나 앱 화면으로 남긴다.
범위를 좁혀 보험료를 줄일지, 넓혀 사고 때 안전하게 갈지는 가족 중 실제로 운전하는 사람이 누구인지에 달려 있습니다. 특정 상품을 권하는 글이 아니라 판단 기준을 정리한 글이에요.