풍수해보험 가입 대상·보험료 지원·신청
풍수해보험은 행정안전부가 관장하는 정책보험이라 보험료를 정부와 지자체가 나눠 내 줍니다. 일반 가입자도 총보험료의 55% 이상을 지원받고, 차상위계층·수급자는 비율이 더 올라갑니다.
2026년 11월 12일 기준으로 행정안전부 보도자료(2025년 12월 29일, 2026년 6월 29일)와 풍수해ㆍ지진재해보험법·시행령 원문을 대조해 정리했습니다. 지원 비율은 지자체 안내나 옛 글과 숫자가 조금씩 달라서, 행정안전부 자료 숫자를 기준으로 적습니다.
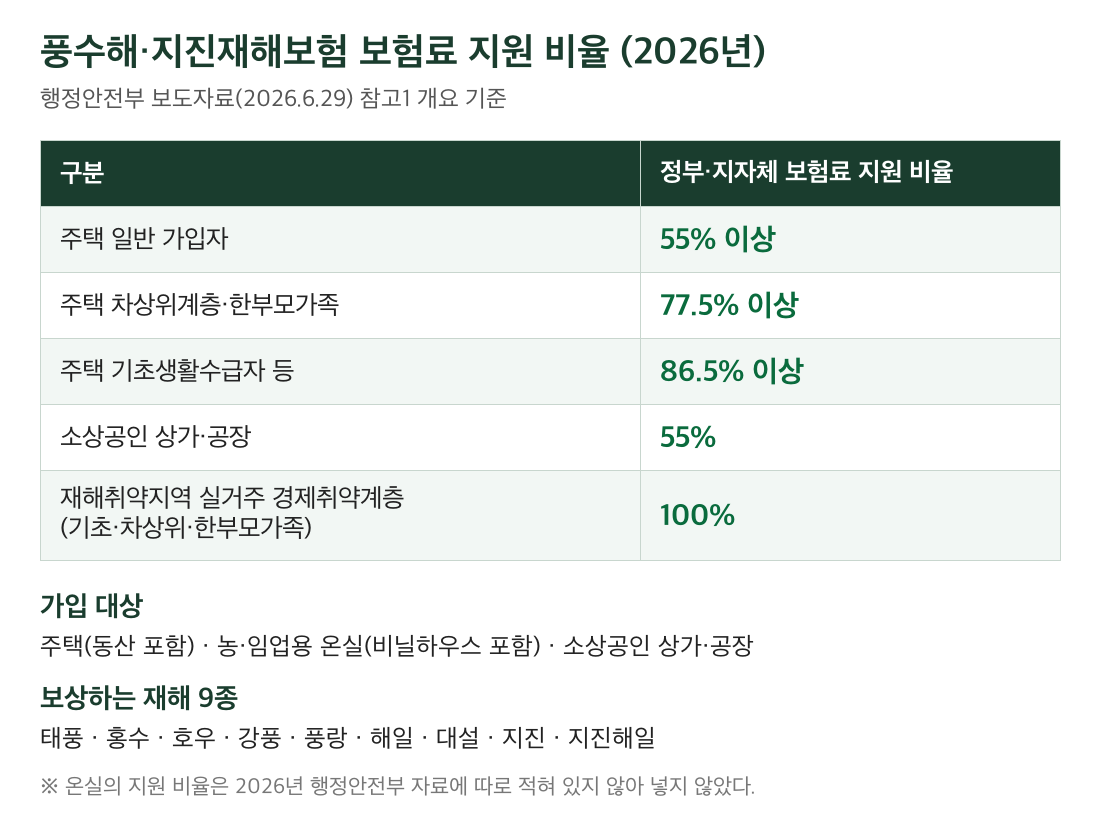
| 구분 | 정부·지자체 지원 비율 | 근거 |
|---|---|---|
| 주택 일반 | 55% 이상 | 행정안전부 보도자료(2026.6.29) |
| 주택 차상위계층·한부모가족 | 77.5% 이상 | 같은 자료 |
| 주택 기초생활수급자 등 | 86.5% 이상 | 같은 자료 |
| 소상공인 상가·공장 | 55% | 같은 자료 |
| 재해취약지역에 실제 사는 경제취약계층(기초·차상위·한부모가족) | 100% | 같은 자료 |
| 농·임업용 온실 | 확인하지 못함 | 2026년 자료에 따로 적혀 있지 않음 |
주택 비율은 "이상"으로 적혀 있습니다. 지자체가 보험료를 더 보태는 경우가 있기 때문인데, 얼마를 더 주는지는 지자체마다 달라 이 글에서는 확인하지 못했습니다. 사는 시·군·구 재난관리부서에 물어보는 게 정확합니다.
1. 가입 대상
대상은 세 가지입니다. 주택, 농·임업용 온실(비닐하우스 포함), 소상공인이 운영하는 상가·공장이에요.
행정안전부 자료는 소유자뿐 아니라 세입자도 가입할 수 있다고 안내합니다. 법에서는 건축물, 소상공인 사업장의 건축물·시설물, 여기에 딸린 동산(가재도구·재고 같은 움직이는 재산)을 보험목적물로 보고(풍수해ㆍ지진재해보험법 제4조), 온실은 시행령 제2조에서 농업용·임업용 온실(비닐하우스 포함)로 정합니다.
다만 이미 농어업재해보험에 든 목적물은 정부 지원을 받을 수 없습니다(같은 법 제7조). 온실이나 농작물 쪽을 이미 다른 정책보험으로 들었다면 겹쳐서 지원받는 구조가 아니라는 뜻입니다.
2. 보장 재해
행정안전부 자료에 따르면 보장 재해는 태풍, 호우, 홍수, 강풍, 풍랑, 해일, 대설, 지진, 지진해일 9개 자연재난입니다. 지진해일을 빼고 8개로 적은 안내도 있지만, 2026년 행정안전부 자료는 9개로 적고 있습니다.
법에서 말하는 "풍수해"는 태풍·홍수·호우·강풍·풍랑·해일·대설로 생긴 재해입니다(같은 법 제2조). 지진과 지진해일은 "지진재해"로 따로 정의합니다(같은 조 제1호의2).
여기서 빠지는 게 있습니다. 위 재해가 아닌 화재나 누수, 노후 배관 터짐 같은 사고는 이 보험의 대상이 아니에요. 내 집 재산 피해는 화재보험 같은 다른 보험에서, 누수로 아랫집에 피해를 줬다면 일상생활배상책임 쪽에서 따져야 합니다.
자기부담금(손해액 중 가입자가 먼저 감당하는 몫)과 가입 금액별 보상 한도는 행정안전부 자료와 법령에서 확인하지 못했습니다. 견적을 받을 때 보험사 약관으로 직접 확인하셔야 합니다.
3. 지원 비율 읽는 법
정부는 총보험료의 55%에서 최대 100%까지 지원한다고 밝혔습니다(행정안전부 보도자료, 2026년 6월 29일). 계층별 비율은 같은 자료 뒤쪽의 "풍수해·지진재해보험 개요"에 나옵니다.
일반 55%, 차상위계층·한부모가족 77.5%, 기초생활수급자 등 86.5%, 소상공인 55%입니다. 지자체 안내 가운데는 78%·87%로 적은 곳도 있어 숫자가 조금씩 다른데, 이 글은 행정안전부 자료 숫자를 따릅니다.
2023년 7월 복지로 안내에는 주택 일반 70%, 차상위계층 78%, 기초수급자 87%, 온실·소상공인 70%로 적혀 있습니다. 해마다 비율이 바뀔 수 있으니, 오래된 글에서 본 숫자를 그대로 믿으면 안 됩니다.
법 쪽 근거도 있습니다. 제7조는 국가와 지자체가 예산 범위에서 보험료 일부를 지원한다고 하고, 수급자·차상위계층이 실제 거주하는 등 대통령령이 정한 경우에는 전부를 지원할 수 있다고 합니다.
시행령 제4조의2는 전액 지원 요건을 두 가지로 정합니다. 보험금이나 재난지원금을 받은 이력이 있거나 붕괴위험지역·산사태취약지역·방재지구 같은 재해 위험 지역에 있는 목적물이어야 하고, 수급자·차상위계층·한부모가족 지원대상자가 거기 실제로 살아야 합니다.
여기서 "할 수 있다"는 점이 중요합니다. 지원은 의무 지급이 아니고 예산 안에서 이뤄집니다.
4. 가입 방법
가입 창구는 두 갈래입니다. 하나는 판매 보험사 7곳과 중소기업중앙회에 직접 가입하는 길이고, 다른 하나는 시·군·구청 재난관리부서나 읍·면·동 행정복지센터를 통한 주택 단체보험입니다.
행정안전부가 안내한 보험사는 DB손해보험, 현대해상화재보험, 삼성화재해상보험, KB손해보험, NH농협손해보험, 한화손해보험, 메리츠화재해상보험 7곳입니다(2026년 6월 29일 자료). 이 사이트는 특정 회사를 권하지 않으며, 같은 조건이면 견적을 여러 곳에서 받아 비교하는 게 맞습니다.
세입자, 경제취약계층, 재해취약지역 거주자는 단체보험으로 가입하면 더 싸고, 재해취약지역에 사는 경제취약계층은 무료로 가입할 수 있다고 행정안전부 자료는 설명합니다. 내가 그 대상인지는 사는 곳의 재난관리부서나 행정복지센터에서 확인해야 해요.
소상공인은 중소기업중앙회 공제로 가입하면 일반 계약보다 보험료가 싸다고 안내돼 있고, 2025년 12월 자료에는 노란우산공제 가입자만 이 경로로 가입할 수 있다고 적혀 있습니다. 소상공인임을 증명하는 구체적인 서류 목록은 확인하지 못했으니 창구에서 안내받으세요.
5. 보험기간과 제약
보험기간은 1년이 기본 단위입니다(같은 법 제9조). 다만 목적물이 1년 미만 존치되는 경우나 국가·지자체가 가입자 동의를 받아 가입·유지하게 하는 경우 등은 기간을 달리 정할 수 있습니다(시행령 제9조).
1년이라 매년 다시 가입해야 한다는 불편이 있습니다. 2026년부터 주택 일반가입자는 별도 서류 없이 전화 확인 등으로 계약을 연장하는 "재가입 특약"이 시범 도입됐습니다. 행정안전부 자료에는 주택만 적혀 있고, 특약 범위는 앞으로 넓힐 예정이라고 했습니다.
자녀가 부모님 대신 가입해 주는 "보험 선물하기"(제3자 가입)도 전국으로 확대됐습니다. 고령 부모님 집의 보험을 챙길 때 쓸 수 있는 방법입니다.
2026년 1월 1일부터 소상공인 상가·공장의 연간 총 보장한도가 사고당 보장한도의 2배로 늘었습니다(기존 1배). 행정안전부 예시로는 사고당 한도가 5천만 원인 가입자가 한 해에 두 번 피해를 입으면 연간 1억 원까지 보상받을 수 있습니다. 기상특보가 없던 곳이라도 연접 지역에 특보가 발효됐고 피해 사실이 확인되면 보상받도록 기준도 바뀌었습니다.
법령은 풍수해ㆍ지진재해보험법(법률 제20751호, 2026년 2월 1일 시행)과 같은 법 시행령(대통령령 제36157호, 2026년 3월 3일 시행)을 기준으로 확인했습니다.
6. 가입 전 체크리스트
- 내 목적물이 주택·온실·소상공인 상가·공장 중 어디에 해당하는지 확인
- 농어업재해보험에 이미 든 목적물인지 확인(정부 지원 대상에서 빠짐)
- 기초생활수급자·차상위계층·한부모가족이면 해당 자격을 행정복지센터에서 먼저 확인
- 사는 시·군·구의 추가 지원 여부 문의(지자체마다 다름)
- 소상공인이면 노란우산공제 가입 여부와 중소기업중앙회 공제 가입 가능 여부 확인
- 견적은 판매 보험사 여러 곳에서 받고, 자기부담금과 보상 한도는 약관으로 비교
- 보험기간 1년이므로 만기 시점과 재가입 방법 메모
정리하면, 한도 걱정 없이 비용 부담만 줄이고 싶은 일반 주택 가입자는 55% 지원선에서 견적 비교가 출발점입니다. 취약계층이라면 단체보험 창구부터 문의하는 쪽이 보험료를 더 줄일 가능성이 큽니다.