무해지 저해지 환급형 보험 중도해지 환급금
무해지·저해지 환급형 보험은 보험료 납입 기간 중 해지하면 환급금이 없거나 매우 적은 상품입니다. 보험료가 일반형보다 낮다는 장점이 있지만, 중도해지 가능성이 있다면 저렴한 보험료만 보고 선택하면 안 됩니다.
2026년 9월 25일 기준으로 확인한 내용입니다. 실제 환급금은 상품명, 가입 나이, 보험기간, 납입기간, 특약에 따라 달라지므로 가입설계서의 ‘경과기간별 해지환급금 예시’를 먼저 보세요.
| 구분 | 납입 기간 중 해지 | 납입 완료 후 | 판단 기준 |
|---|---|---|---|
| 일반형 | 환급금이 있을 수 있음 | 상품별로 다름 | 보험료와 환급금의 균형 |
| 저해지환급형 | 일반형보다 적은 환급금 | 상품별 환급금 적용 | 납입 기간을 끝까지 유지할 수 있는지 |
| 무해지환급형 | 없거나 매우 적음 | 납입 완료 후 환급금 발생 가능 | 중도해지 가능성이 낮은지 |
보험협회 안내에서도 보험은 중도해지 시 납입원금보다 적은 금액을 받을 수 있다고 설명합니다. 손해보험협회 손해보험학습센터와 상품별 약관을 함께 확인해야 하는 이유입니다.
1. 무해지와 저해지 차이
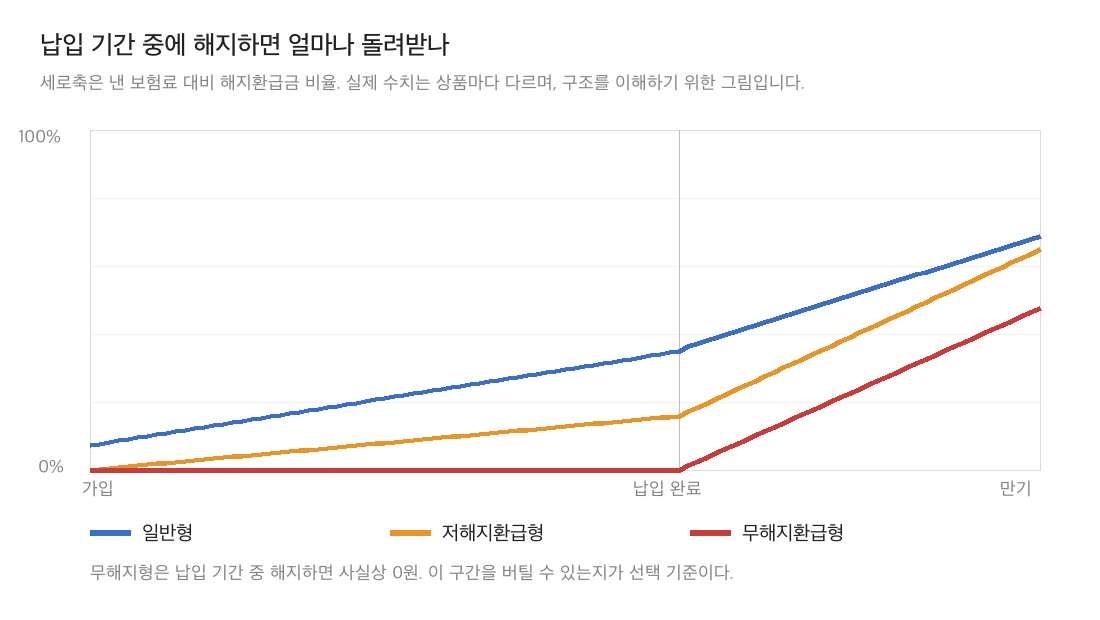
무해지환급형은 보통 보험료 납입 기간 중 계약을 해지할 때 해지환급금을 지급하지 않는 구조입니다. 대신 같은 보장을 가진 일반형보다 보험료가 낮게 설계될 수 있네요.
저해지환급형은 납입 기간 중 환급금이 완전히 없는 대신, 일반형보다 적은 금액을 지급하는 방식입니다. 상품에 따라 ‘해지환급금 미지급형’, ‘해약환급금 미지급형’처럼 다른 이름을 사용하기도 합니다.
다만 이름만으로 환급 시점을 단정하면 안 됩니다. 보험 약관 예시처럼 무해지환급형도 납입 기간이 끝난 뒤에는 별도의 해지환급금이 생길 수 있지만, 금액과 시점은 상품마다 다릅니다.
2. 중도해지 환급금 계산 기준
해지환급금은 지금까지 낸 보험료에서 단순히 보장받은 금액을 뺀 돈이 아닙니다. 보험료에는 위험보험료와 사업비 등이 포함되므로, 계약 초기에는 납입보험료보다 환급금이 적을 수 있습니다.
무해지형은 납입 기간 중 환급금이 0원인 상품이 많습니다. 저해지형은 일부 환급금이 표시되더라도 일반형과 비교하면 차이가 클 수 있고요.
환급률은 ‘납입 완료 시점’만 보지 말고 중간 시점도 같이 봐야 합니다. 가입설계서에서 1년·3년·5년·납입 완료 시점·만기 시점의 환급금과 환급률을 표로 비교하세요.
3. 납입 완료 후 환급률
납입을 끝냈다고 해서 납입한 보험료 전액을 반드시 돌려받는 것은 아닙니다. 납입 완료 후 환급률이 100%를 넘는지, 넘는다면 언제부터인지 상품별로 달라집니다.
특히 보장성 보험은 저축상품이 아닙니다. 보험료 일부는 위험을 보장하는 데 쓰이므로, 만기환급금이나 해지환급금이 있다는 이유만으로 예금처럼 원금이 보장된다고 보면 곤란합니다.
확인할 숫자는 ‘최고 환급률’이 아니라 본인의 예상 해지 시점에 해당하는 금액입니다. 보험설계서의 환급률이 특정 시점의 예시인지, 공시이율이나 변동 조건을 포함하는지도 확인하세요.
4. 해지 전에 쓸 수 있는 방법
보험료가 부담스러워졌다면 바로 해지하지 말고 보험회사에 계약 유지 방법부터 물어보세요. 감액은 보장금액을 줄여 보험료 부담을 낮추는 방식이며, 줄어든 보장만큼 보험금도 감소합니다.
감액완납은 앞으로 낼 보험료를 더 내지 않는 대신 보장금액을 줄여 계약을 유지하는 제도입니다. 모든 상품에서 가능한 것은 아니고, 무해지·저해지 상품은 해지환급금 구조 때문에 제한될 수 있으므로 회사에 가능 여부를 확인해야 합니다.
납입유예는 일정 기간 보험료 납입을 미루는 방식입니다. 유니버설보험처럼 해지환급금에서 보험료가 자동으로 빠지는 상품도 있지만, 적립금이 부족해지면 계약이 해지될 수 있습니다. 금융감독원 금융꿀팁에 소개된 보험계약 관리 방법도 상품별 제도 차이를 전제로 안내하고 있습니다.
5. 해지 전 확인 순서
첫째, 보험회사 앱이나 고객센터에서 오늘 해지할 때 받는 예상 해지환급금을 조회하세요. ‘납입한 보험료 총액’과 ‘예상 환급금’을 나란히 놓으면 손실 규모가 바로 보입니다.
둘째, 보험료를 줄이는 감액과 감액완납이 가능한지 물어보세요. 가능하더라도 보장금액, 납입면제 조건, 특약 유지 여부가 바뀔 수 있으니 변경 전후 설계서를 받아야 합니다.
셋째, 해지 후 다시 가입할 계획이라면 건강 상태와 보험료가 달라질 수 있다는 점을 고려하세요. 기존 계약을 먼저 해지하지 말고 새 계약의 인수 결과와 보장 내용을 확인한 뒤 결정하는 편이 안전합니다.
마지막으로 다음 네 가지를 기록해 두면 됩니다.
- 현재 해지 시 환급금
- 납입 완료 시점의 예상 환급금
- 감액·감액완납·납입유예 가능 여부
- 계약을 해지했을 때 사라지는 보장과 특약
무해지형은 중도해지 가능성이 낮고 납입 기간을 끝까지 유지할 수 있는 분에게 맞는 구조입니다. 반대로 몇 년 안에 목돈이 필요하거나 보험료 납입이 불안정하다면, 환급금이 없거나 적다는 제약부터 따져보세요.